Contents
Você quer mais dinheiro ou quer finalmente se sentir seguro?
O que A Psicologia Financeira, de Morgan Housel, revela sobre riqueza, história emocional e liberdade
Por José Roberto Marques
Há uma pergunta que raramente fazemos quando o assunto é dinheiro. Perguntamos quanto uma pessoa ganha, quanto gasta, onde investe, o que possui e o que ainda precisa conquistar. Quase nunca perguntamos o que ela sente quando olha para a própria conta bancária.
Medo? Alívio? Vergonha? Orgulho? Uma vontade secreta de provar alguma coisa a alguém?
O dinheiro tem números, naturalmente. Mas os números não explicam sozinhos por que alguém compra aquilo de que não precisa, conserva o que já não faz sentido ou se arrisca além do que pode suportar. Entre o saldo e a decisão existe uma vida inteira.
Quando leio A Psicologia Financeira, de Morgan Housel, encontro um convite precioso: olhar menos para a aparência de inteligência financeira e mais para o comportamento que sustenta escolhas ao longo do tempo. Mostra, por meio de histórias e argumentos, que experiência, sorte, risco, paciência e circunstâncias importam tanto que nenhuma planilha deveria ser confundida com a própria vida.
Essa ideia me conduz a outra pergunta, que faço com frequência no campo do desenvolvimento humano: quem está decidindo quando você decide? O adulto consciente, capaz de reconhecer seus limites e seus valores, ou a parte de você que ainda procura proteção, reconhecimento e pertencimento?
O dinheiro entra pela porta da casa e encontra a nossa história
Imagine duas crianças que crescem na mesma cidade. Uma vive em uma casa onde as contas chegam acompanhadas de discussões, portas batidas e longos silêncios. A outra escuta conversas tranquilas sobre prioridades, limites e projetos. Anos depois, ambas podem receber exatamente o mesmo salário. Ainda assim, diante de uma despesa inesperada, talvez reajam de maneiras completamente diferentes. Uma entra em estado de alerta; a outra procura alternativas.
Não porque a primeira seja incapaz e a segunda seja superior, mas porque cada pessoa interpreta o mundo a partir de experiências que lhe ensinaram o que esperar dele. Essa cena é uma ilustração, não uma sentença sobre o destino de ninguém.
Na Psicologia Marquesiana, gosto de investigar as relações entre comportamento presente e história emocional. Isso não significa afirmar que toda dificuldade financeira nasce na infância, tampouco transformar pobreza ou endividamento em diagnóstico psicológico. Existem salários insuficientes, desemprego, doenças, desigualdades, responsabilidades familiares e decisões econômicas que escapam à vontade individual.
O que podemos investigar, com respeito e honestidade, é outra coisa: quando há alguma margem de escolha, que emoções participam dela? Em quais situações buscamos segurança e acabamos comprando uma promessa de segurança? Em que momento confundimos ser respeitados com parecer bem-sucedidos?
Há pessoas que se tornam extremamente cuidadosas com o dinheiro depois de atravessarem a escassez. Outras, marcadas pela mesma experiência, passam a gastar assim que recebem, como se o presente precisasse compensar tudo o que faltou no passado. Nenhuma dessas respostas deve ser tratada como regra universal. Elas mostram apenas que os mesmos acontecimentos podem adquirir significados distintos.
Às vezes, o conflito não está na nota de cem reais, mas naquilo que ela representa:
- Para um, é a possibilidade de respirar.
- Para outro, a prova de que finalmente venceu.
- Para um terceiro, o receio de perder tudo novamente.
A riqueza que aparece e a riqueza que permanece
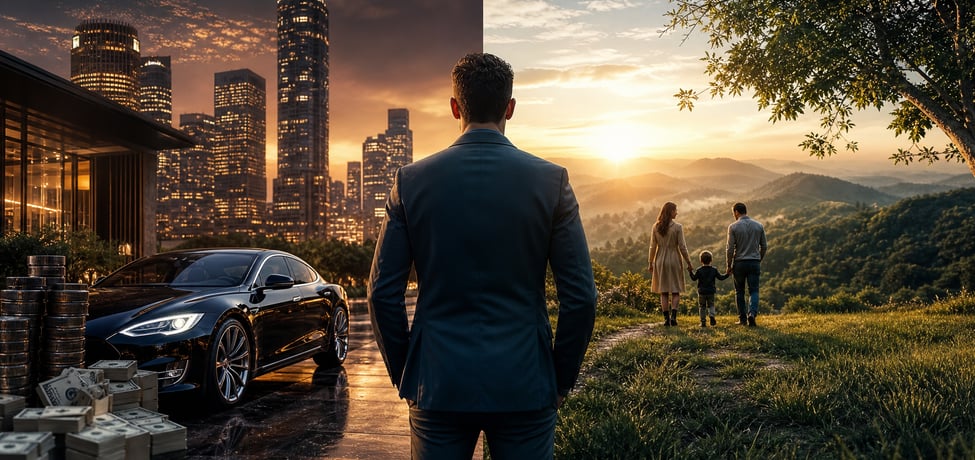
Housel chama atenção para uma distinção que merece ser levada para dentro de nossas conversas familiares: aquilo que vemos não é necessariamente aquilo que alguém possui. Observamos carros, casas, viagens e fotografias cuidadosamente escolhidas. Não enxergamos com a mesma facilidade as reservas, as dívidas, os acordos, os riscos assumidos e a tranquilidade de quem não precisa sustentar uma vitrine.
Uma pessoa pode ter renda alta e patrimônio frágil. Outra pode levar uma vida discreta e construir, aos poucos, uma base de autonomia. A aparência de abundância não é uma demonstração confiável de liberdade financeira.
Mas por que a vitrine nos seduz tanto? Porque o olhar do outro pode se tornar uma espécie de moeda emocional. Há quem compre para celebrar, há quem compre por prazer legítimo e há quem compre esperando que o objeto faça por sua autoestima aquilo que nenhuma mercadoria consegue fazer de maneira duradoura.
O problema aparece quando o preço deixa de ser apenas financeiro e passa a incluir a perda de si. Você pode pagar uma parcela com dinheiro e outra com noites maldormidas. Pode adquirir um símbolo de sucesso e, sem perceber, entregar a ele a liberdade de dizer não.
Lembro-me de uma pergunta que deveria acompanhar muitas decisões: se ninguém pudesse ver essa compra, você ainda a desejaria?
A pergunta retira por alguns segundos a plateia imaginária e nos coloca diante do próprio desejo. Ela nos ajuda a distinguir satisfação autêntica de necessidade de aprovação.
O perigoso momento em que o suficiente desaparece
Existe uma fome que nenhum aumento de renda consegue, por si só, saciar: a fome de comparação. Uma meta alcançada se transforma rapidamente na obrigação de alcançar outra. O carro que ontem parecia impossível hoje parece pequeno diante do carro do colega. A viagem sonhada perde o brilho depois de alguns minutos navegando pelas férias de alguém. Quando a nossa medida é sempre a vida alheia, o ponto de chegada se move toda vez que nos aproximamos. Housel explora essa dificuldade de reconhecer o que é suficiente, e considero essa uma das discussões mais humanas de seu livro.
Suficiente não significa acomodação, desistência ou indiferença ao crescimento. Significa reconhecer que uma vida precisa de critérios para não se tornar uma corrida sem linha de chegada.
Qual é a diferença entre ambição e escravidão da ambição?
- A primeira nos mobiliza em direção a algo que consideramos valioso.
- A segunda exige que sacrifiquemos continuamente o que já é valioso para continuar parecendo maiores.
Outra é descobrir, tarde demais, que cada avanço aumentou as exigências de uma identidade que nunca se permitiu descansar.
Talvez o exercício mais difícil não seja fazer uma lista do que ainda queremos conquistar, mas escrever com coragem o que não estamos dispostos a perder enquanto conquistamos. A saúde? A honestidade? O tempo com os filhos? A fé? A capacidade de dormir em paz? Proponho apenas que essas escolhas sejam reconhecidas. Porque quando não definimos nossos limites, costumamos descobri-los pelo sofrimento. E há um tipo de empobrecimento que não aparece na declaração de patrimônio: a perda progressiva da própria presença.
Paciência é uma decisão repetida quando ninguém está olhando
A narrativa da riqueza costuma celebrar o instante espetacular. A oportunidade descoberta antes dos outros, o negócio que cresce de repente, a operação perfeita, a decisão que muda tudo. Entretanto, grande parte da construção de patrimônio depende também de tempo, regularidade e capacidade de permanecer no caminho sem transformar cada oscilação em emergência.
A força dos juros compostos, discutida por Housel, é matemática. Já a disposição para respeitar o tempo é comportamental. O resultado de longo prazo pode ser prejudicado quando alguém abandona um plano por ansiedade, euforia ou medo, mesmo que o plano faça sentido para sua realidade.
É importante dizer que paciência não garante retorno e que nem toda espera é virtuosa. Há investimentos inadequados, promessas enganosas e riscos que precisam ser enfrentados, não romantizados. Por isso a disciplina deve caminhar ao lado da informação, da diversificação apropriada e da prudência. Às vezes, a decisão mais importante de uma semana é simplesmente não destruir o que se construiu durante anos por causa de um impulso que durou alguns minutos.
O tempo revela algo curioso sobre a consciência. Nossos desejos mudam, nossas responsabilidades se reorganizam, nossas convicções amadurecem. Um projeto financeiro que ignora essa transformação pode se tornar uma prisão planejada com grande competência. Housel nos lembra que o futuro contém versões de nós que ainda não conhecemos.
Por isso, prefiro pensar a prosperidade como uma estrutura suficientemente firme para dar estabilidade e suficientemente flexível para acolher a vida. É criar condições para responder melhor quando eles não obedecerem ao plano.
O dinheiro também precisa aprender a conviver com o imprevisível
Uma das expressões mais sensatas do pensamento de Housel é a necessidade de manter uma margem para o erro. A primeira postura pode nos paralisar. A segunda nos ajuda a construir reservas, reduzir exposições desnecessárias e preservar escolhas. Ninguém prevê todas as crises, doenças, perdas de renda ou mudanças familiares. Uma reserva não elimina a dor de uma dificuldade, mas pode reduzir a quantidade de decisões desesperadas que precisaremos tomar durante ela. Segurança financeira, nesse sentido, não é promessa de invulnerabilidade. É capacidade de respirar diante de parte do inesperado.
Também precisamos desenvolver humildade diante da sorte e do risco. Nem todo sucesso foi produzido exclusivamente por mérito, assim como nem todo fracasso decorreu de irresponsabilidade. Esforço, preparação e competência importam, mas não agem num universo sem acidentes, privilégios ou desigualdades.
A consciência nos pede uma terceira posição:
- Celebrar o trabalho sem negar as circunstâncias.
- Aprender com erros sem transformar cada erro em identidade.
- Agradecer pelas oportunidades sem usá-las como prova de superioridade moral.
Essa compreensão tem consequências profundas para a maneira como educamos crianças. Podemos ensinar orçamento, diferença entre necessidade e desejo, responsabilidade com dívidas e valor do trabalho. Mas também podemos ensinar que uma pessoa vale mais do que aquilo que recebe, veste ou possui. Uma família que conversa sobre dinheiro sem humilhar quem ganha menos e sem idolatrar quem ganha mais oferece uma aprendizagem que ultrapassa as finanças. Ela ajuda a construir critérios de dignidade. E dignidade não deveria depender do extrato bancário.
Liberdade não é comprar tudo. É não precisar vender a própria vida
Talvez a ideia mais transformadora de A Psicologia Financeira seja a associação entre recursos e autonomia sobre o tempo. Trata-se de perguntar para que queremos esse conforto. Desejamos mais objetos ou mais possibilidades de escolha? Queremos apenas elevar o padrão de consumo ou também diminuir o grau de dependência de decisões que nos ferem?
A liberdade proporcionada pelo dinheiro nunca é absoluta, porque continuamos humanos, relacionais e limitados. Mas pode ser muito concreta: escolher um trabalho com maior sentido, cuidar de alguém, atravessar uma transição com menos desespero, recusar uma proposta incompatível com os próprios valores.
Penso em quantas pessoas aprenderam a dizer sim para sobreviver e depois passaram a dizer sim por hábito:
- Sim para a agenda excessiva.
- Sim para a comparação.
- Sim para o compromisso que não cabia no orçamento.
- Sim para a imagem que precisava ser sustentada.
Em certo momento, a prosperidade exige uma palavra pequena e corajosa: não. Não ao gasto que compra aceitação momentânea. Não ao risco que compromete a segurança de quem depende de você. Não à exigência de transformar toda alegria em demonstração pública.
A liberdade, porém, precisa ser habitada. Algumas pessoas conquistam estabilidade e continuam vivendo com a sensação de que a catástrofe está sempre prestes a chegar. Outras acumulam recursos e não conseguem desfrutar de nada sem culpa. Nesses casos, pode ser útil investigar a relação entre a realidade presente e as crenças aprendidas no passado, inclusive com apoio profissional quando o sofrimento é intenso.
Dinheiro e elaboração emocional não são substitutos um do outro. Uma reserva financeira não resolve automaticamente uma história de abandono; um trabalho interior não paga uma conta vencida. O amadurecimento pede respeito às duas dimensões.
O verdadeiro patrimônio inclui aquilo que não tem preço
Gosto de imaginar uma pessoa chegando ao fim de um dia comum. Ela não aparece na capa de revista alguma. Talvez more numa casa simples, talvez numa casa ampla. O que importa é que pode sentar à mesa sem precisar mentir para si, olhar para os próprios compromissos sem fugir deles e reconhecer que está construindo, dentro das possibilidades reais que possui, uma vida coerente com seus valores.
Há uma conquista discreta: o dinheiro começa a ocupar o seu lugar. Nem ídolo, nem inimigo. Nem medida do amor recebido, nem prova definitiva de valor pessoal. Apenas um recurso importante, administrado com inteligência e consciência.
Isso não significa idealizar a escassez. A falta de recursos produz sofrimento concreto, limita oportunidades e consome energia emocional. Quem precisa escolher entre alimentação, moradia e medicamentos não necessita de um sermão sobre minimalismo. Necessita de condições, acesso, proteção e oportunidades.
Para quem dispõe de alguma margem de decisão, entretanto, vale perguntar se cada novo ganho está aproximando a vida de um sentido maior ou apenas financiando uma versão mais cara da mesma inquietação. Crescer financeiramente é legítimo. Crescer sem nunca se perguntar por quê pode ser um caminho surpreendentemente vazio.
A consciência transforma nossa relação com a riqueza quando nos ajuda a reconhecer que não compramos apenas produtos. Muitas vezes, compramos tempo, pertencimento, descanso, beleza, memória e possibilidade. Outras vezes, tentamos comprar o impossível: a garantia de que jamais seremos rejeitados, a reparação integral de uma perda, a certeza de que nunca mais sentiremos medo. Nenhum dinheiro carrega sozinho esse poder. Entender a diferença entre necessidades legítimas e promessas emocionais irreais não empobrece o desejo. Ao contrário, devolve dignidade ao desejo, porque nos permite escolhê-lo com maior lucidez.
A pergunta que fica depois da última página
Eu não gostaria que alguém encerrasse a leitura de Housel apenas decidido a economizar mais, investir melhor ou gastar menos. Essas podem ser consequências importantes, de acordo com as condições de cada pessoa, mas a pergunta maior permanece: que tipo de vida você quer que suas escolhas financeiras sustentem?
Pode exigir uma conversa em família, uma revisão de prioridades, o reconhecimento de um erro ou a coragem de começar com pouco. Não existe transformação digna desse nome quando trocamos uma compulsão por outra, quando fazemos da disciplina uma forma de punição ou quando confundimos prudência com medo de viver.
Proponho um encontro silencioso consigo mesmo. Pegue uma folha e escreva três frases:
- O que o dinheiro significou na minha infância;
- O que ele significa para mim hoje;
- O que eu desejo que ele possibilite daqui em diante.
Responda sem tentar impressionar ninguém. Depois, examine suas decisões recentes. Houve alguma compra que representou um pedido de reconhecimento? Alguma renúncia que fortaleceu a sua liberdade? Algum risco assumido apenas porque todos pareciam estar ganhando? Algum medo antigo dirigindo uma escolha atual? Use-o como ponto de partida para uma conversa mais honesta com a própria história.
No fim, talvez a grande riqueza não seja possuir a capacidade de comprar qualquer coisa, mas desenvolver a sabedoria de saber o que merece ser comprado, preservado, compartilhado ou recusado. O dinheiro amplia possibilidades; a consciência ajuda a escolher entre elas. Um sem o outro pode produzir excessos ou impotências. Juntos, não prometem felicidade permanente, mas podem favorecer uma vida mais responsável, generosa e livre.
E eu lhe deixo a pergunta que considero mais importante de todas: se o seu patrimônio crescesse amanhã, mas a sua paz, os seus vínculos e o seu sentido de vida diminuíssem, você chamaria isso de prosperidade?
Talvez a resposta seja o primeiro passo para descobrir que a liberdade financeira começa antes do saldo. Começa quando você decide que o dinheiro deve servir à sua vida, e não a sua vida servir ao dinheiro.